En bref : qui doit nommer un commissaire aux comptes en 2026 ?
1. Les 3 seuils de droit commun en 2026
La loi PACTE du 22 mai 2019 avait déjà relevé les seuils de nomination obligatoire d'un commissaire aux comptes. Le décret n° 2024-152 du 28 février 2024 les a relevés une seconde fois, de 25 %, pour tenir compte de l'inflation et transposer une directive européenne. Ce sont ces montants, codifiés à l'article D. 823-1 du Code de commerce, qui s'appliquent aux exercices ouverts à compter du 1er janvier 2024 et donc à l'exercice 2026.
L'obligation se déclenche dès qu'une société dépasse au moins 2 des 3 critères à la clôture d'un exercice :
| Critère | Avant 2019 | Loi PACTE (2019-2023) | Depuis 2024 |
|---|---|---|---|
| Total du bilan | 1,55 M€ | 4 M€ | 5 M€ |
| Chiffre d'affaires HT | 3,1 M€ | 8 M€ | 10 M€ |
| Effectif moyen | 50 salariés | 50 salariés | 50 salariés |
Ces seuils ne concernent que la nomination obligatoire. Toute société peut nommer volontairement un CAC, par exemple pour rassurer des investisseurs, des banquiers ou des partenaires commerciaux.
2. Les obligations selon la forme juridique
Toutes les sociétés commerciales ne sont pas logées à la même enseigne. Les Sociétés Anonymes (SA) et les Sociétés en Commandite par Actions (SCA) doivent toujours nommer un commissaire aux comptes, quelle que soit leur taille : même une SA dormante avec zéro chiffre d'affaires est concernée.
Pour les autres formes, l'obligation dépend des seuils de droit commun et des situations particulières (contrôle, demande des associés, appel public à l'épargne). Voici la synthèse :
| Forme juridique | Obligation de CAC |
|---|---|
| SA, SCA | Toujours obligatoire |
| SAS, SARL, SNC | Si dépassement de 2 des 3 seuils (sur 2 exercices) |
| SAS / SARL contrôlante ou contrôlée | Si l'ensemble du groupe dépasse les seuils |
| SCI (société civile) | Très rarement (seulement si appel public à l'épargne) |
| Auto-entrepreneur, EI, EURL micro | Jamais |
| Association reconnue d'utilité publique, recevant +153 000 € de subventions | Obligatoire |
Les EURL et SASU sont concernées au même titre que les SARL et SAS classiques : si elles dépassent les seuils, elles doivent nommer un CAC, malgré leur unique associé.
3. Le piège du contrôle : holdings et filiales
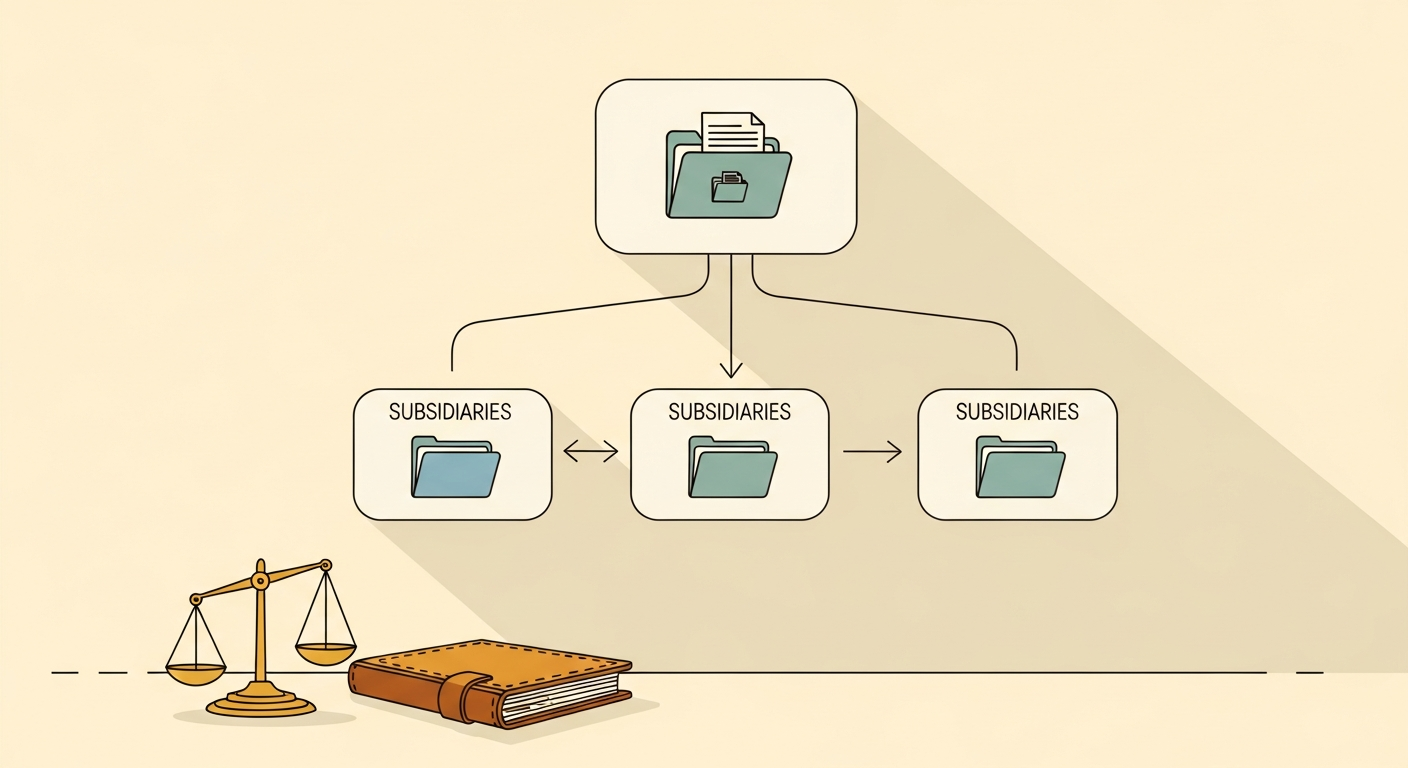
C'est probablement la règle la moins connue, et celle qui piège le plus de dirigeants. Une SAS ou une SARL qui contrôle ou est contrôlée par une autre société (au sens de l'article L. 233-3 du Code de commerce) doit nommer un CAC dès lors que l'ensemble formé par la société contrôlante et les sociétés contrôlées dépasse les seuils de droit commun.
Concrètement : une holding patrimoniale qui détient 100 % d'une filiale opérationnelle de 10 M€ de chiffre d'affaires devra, elle aussi, désigner un CAC, même si la holding seule fait moins de 100 000 € de produits.
Cette règle a deux conséquences pratiques :
- La société mère et chaque filiale dépassant les seuils au niveau de l'ensemble doivent nommer un CAC, mais la mission ALPE peut être utilisée pour alléger le coût (voir plus bas).
- Une SAS unipersonnelle qui détient une filiale peut basculer dans l'obligation très tôt, dès que la filiale dépasse 2 seuils. C'est un point à anticiper en cas de structuration en groupe.
4. La demande des associés (SAS, SARL)
Même sous les seuils, un ou plusieurs associés minoritaires peuvent forcer la nomination d'un commissaire aux comptes :
- En SAS : un ou plusieurs associés représentant au moins le tiers du capital peuvent demander en justice la nomination d'un CAC (article L. 227-9-1 C. com.).
- En SARL : un ou plusieurs associés représentant au moins le dixième du capital peuvent obtenir la même chose (article L. 223-35 C. com.).
- Comité social et économique : dans certaines situations de difficultés économiques, le CSE peut demander la désignation d'un CAC.
Cette procédure existe pour protéger les minoritaires face à un dirigeant majoritaire qui pourrait être tenté d'opacifier les comptes. Le tribunal nomme alors un CAC pour une durée minimum de 3 exercices.
5. La mission ALPE : audit légal des petites entreprises
Pour ne pas pénaliser les petites entreprises soumises à l'obligation (notamment via le critère du contrôle ou de la demande des associés), la loi PACTE a créé en 2019 une mission allégée appelée ALPE (Audit Légal des Petites Entreprises).
Elle se distingue de l'audit légal classique par :
- Une durée de 3 exercices au lieu de 6.
- L'application d'un référentiel normatif simplifié (NEP 911) imposant moins de procédures de contrôle.
- Un rapport plus succinct, sans certification des comptes intermédiaires ni rapport spécial sur les conventions réglementées.
- Un plafond d'honoraires indicatif fixé par les normes professionnelles (souvent autour de 10 à 12 000 € HT par an pour une PME sous les seuils).
Pour aller plus loin sur les tarifs, consultez notre dossier dédié : combien coûte un commissaire aux comptes en 2026.
6. Sanctions en cas d'absence de commissaire aux comptes
Ne pas nommer de CAC alors qu'il est obligatoire n'est pas une simple négligence administrative : le Code de commerce y attache des sanctions lourdes.
- Nullité des décisions : les délibérations de l'assemblée générale prises sans rapport du CAC sont susceptibles d'annulation, en particulier l'approbation des comptes annuels et l'affectation du résultat.
- Sanction pénale (délit d'entrave) : le défaut de désignation d'un CAC alors que la loi l'impose est puni de 2 ans d'emprisonnement et 30 000 € d'amende (article L. 820-4 C. com.).
- Responsabilité civile des dirigeants : en cas de difficultés ultérieures (procédure collective, redressement fiscal), les dirigeants peuvent voir leur responsabilité engagée pour avoir privé les tiers d'une garantie de fiabilité des comptes.
7. Comment nommer un commissaire aux comptes
Une fois l'obligation déclenchée, la procédure est balisée :
- Sélection : demandez plusieurs propositions à des CAC (l'expert-comptable et le CAC sont incompatibles pour la même société, vous ne pouvez donc pas confier l'audit à votre expert-comptable habituel).
- Lettre de mission : elle précise la nature de la mission (audit légal classique ou ALPE), la durée (6 ou 3 exercices), les honoraires.
- Vote en assemblée générale : la nomination est prononcée par l'AG ordinaire des associés, sur proposition du président ou du conseil d'administration. Un suppléant doit également être nommé pour les mandats de 6 ans (mais pas pour ALPE).
- Formalités : dépôt au greffe du tribunal de commerce dans le mois qui suit (modification statutaire ou simple déclaration selon la forme sociale).
Le mandat court jusqu'à la clôture du 6e exercice (ou du 3e pour ALPE), il est renouvelable. Le CAC ne peut pas être révoqué en cours de mandat sauf faute ou empêchement, par décision de justice : c'est précisément ce qui garantit son indépendance.
8. Questions fréquentes
Sources
- Décret n° 2024-152 du 28 février 2024 : ajustement des critères de taille pour les sociétés et groupes, seuils applicables depuis le 1er janvier 2024
- Code de commerce, articles L. 821-1 et suivants : régime du commissariat aux comptes
- Loi n° 2019-486 du 22 mai 2019 (PACTE) : relèvement des seuils et création de la mission ALPE
- Compagnie Nationale des Commissaires aux Comptes (CNCC) : normes d'exercice professionnel (NEP) et référentiel ALPE
- Haute Autorité de l'Audit (H2A) : autorité de tutelle de la profession (ex-H3C)
Article mis à jour le . Les seuils de nomination ont été relevés de 25 % par le décret n° 2024-152 du 28 février 2024 et s'appliquent aux exercices ouverts à compter du 1er janvier 2024. Beaucoup de pages en ligne diffusent encore les montants de la loi PACTE (4 et 8 M€), qui ne sont plus en vigueur.
