En bref : qui est exonéré de CFE en 2026 ?
1. La CFE en deux mots : qui doit la payer
La cotisation foncière des entreprises est une des deux composantes de la contribution économique territoriale (CET). Elle est due par toute personne, physique ou morale, qui exerce une activité professionnelle non salariée à titre habituel : sociétés, entreprises individuelles et auto-entrepreneurs compris.
Elle se calcule sur la valeur locative des biens immobiliers utilisés pour l'activité. Quand l'entreprise n'a pas (ou peu) de local, comme la plupart des indépendants travaillant à domicile, c'est une cotisation minimum qui s'applique, dont le montant est fixé par la commune en fonction du chiffre d'affaires.
2. L'exonération de la première année
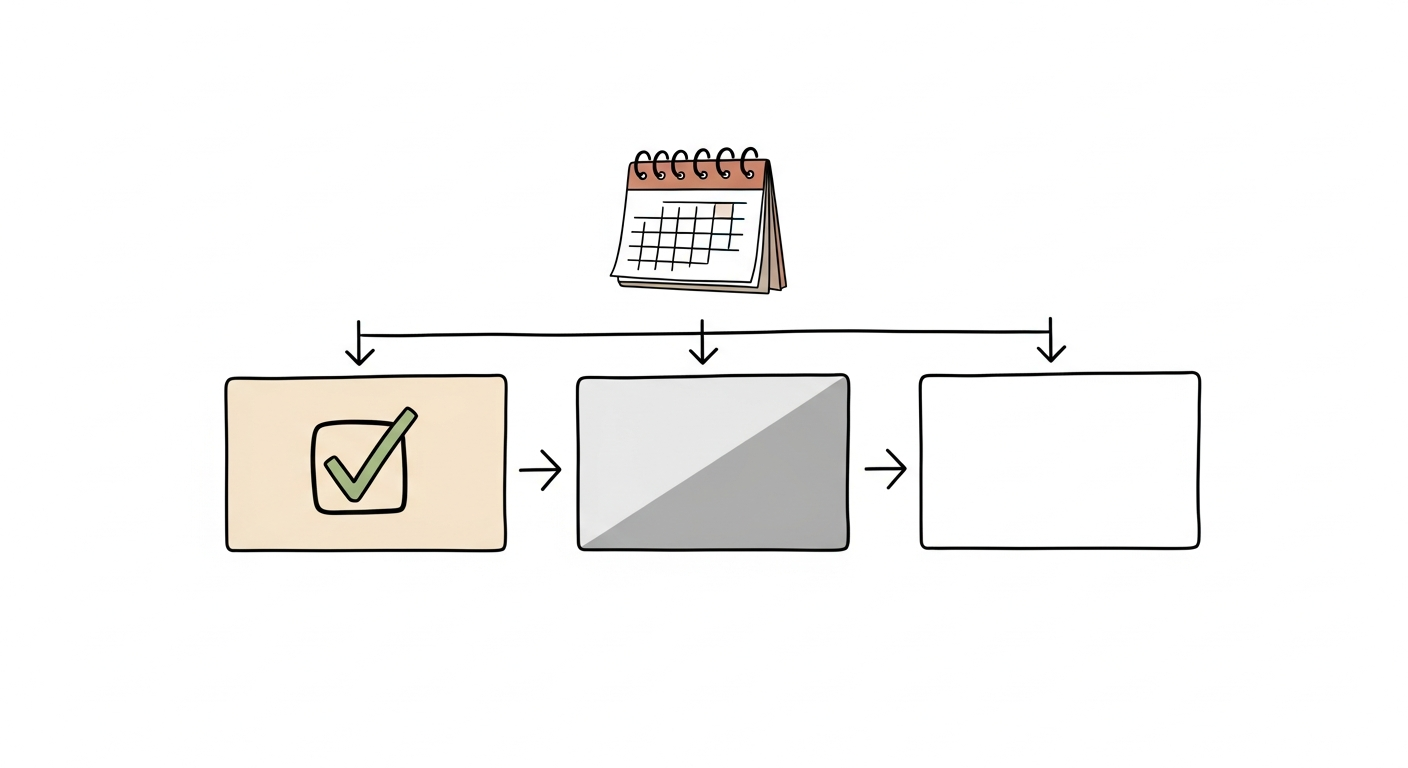
C'est l'exonération la plus connue, et la seule liée directement à la création. L'année de création de votre entreprise, vous ne payez aucune CFE. L'exonération est totale et automatique, quel que soit le mois où vous démarrez votre activité.
L'année suivante (la première année complète d'activité), vous commencez à payer, mais avec un coup de pouce : la base d'imposition est réduite de 50 %. Vous payez donc une CFE allégée de moitié cette année-là, puis le plein tarif les années suivantes.
Attention à une idée reçue tenace : les auto-entrepreneurs ne bénéficient plus d'une exonération de 3 ans. Ce régime a été supprimé en 2014. Aujourd'hui, le créateur d'auto-entreprise est logé à la même enseigne que les autres : exonération l'année de création, réduction de moitié la deuxième année, puis CFE due normalement.
3. L'exonération permanente sous 5 000 € de CA
C'est l'exonération qui protège durablement les très petites activités. Une entreprise est exonérée de CFE si son chiffre d'affaires hors taxes de l'avant-dernière année (N-2) n'a pas dépassé 5 000 €.
Le décalage de deux ans est important à comprendre. Pour la CFE due en 2026, c'est le chiffre d'affaires de 2024 qui compte :
- CA 2024 inférieur ou égal à 5 000 € : pas de CFE en 2026.
- CA 2024 supérieur à 5 000 € : la cotisation minimum s'applique en 2026, selon le barème de votre commune.
4. Les exonérations selon l'activité
Certaines activités sont exonérées de CFE par nature, de façon permanente, quel que soit le chiffre d'affaires. Les principales :
| Catégorie | Exemples d'activités exonérées |
|---|---|
| Artisans | Travailleurs indépendants qui réalisent surtout de la main-d'œuvre, sans spéculation sur les matières ni recours à des machines |
| Agriculture et pêche | Exploitants agricoles, certaines coopératives, pêcheurs |
| Arts et création | Peintres, sculpteurs, graveurs, auteurs, compositeurs, certains photographes-auteurs, artistes lyriques et dramatiques |
| Transport de personnes | Chauffeurs de taxi et d'ambulance (propriétaires d'une à deux voitures, sous conditions) |
| Santé | Sage-femmes, garde-malades (hors infirmiers) |
| Enseignement et presse | Établissements d'enseignement privé sous conditions, certains éditeurs et vendeurs de presse |
Ces exonérations répondent à des définitions fiscales précises. Le statut d'artisan, par exemple, ne suffit pas : c'est la nature réelle de l'activité (prépondérance de la main-d'œuvre) qui est examinée. En cas de doute, un expert-comptable ou le service des impôts tranche.
5. Les exonérations selon la zone d'implantation
Pour soutenir certains territoires, l'État et les collectivités accordent des exonérations de CFE liées au lieu d'implantation de l'entreprise. Elles sont souvent temporaires (quelques années) et soumises à des conditions précises :
- Quartiers prioritaires de la politique de la ville (QPV) : exonération pour les petites entreprises qui s'y créent ou s'y étendent, sous conditions d'effectif et d'activité.
- Zones franches urbaines - territoires entrepreneurs (ZFU-TE) : exonération dégressive pour les entreprises implantées dans ces zones.
- France Ruralités Revitalisation (FRR) : le dispositif qui a remplacé les zones de revitalisation rurale (ZRR) depuis le 1er juillet 2024, avec exonération pour les créations et reprises en milieu rural.
- Zones franches d'activités (DOM) : régimes spécifiques aux départements et régions d'outre-mer.
6. Comment obtenir et déclarer son exonération
La logique est simple : l'administration ne peut appliquer une exonération que si elle vous connaît. Tout part de la déclaration initiale.
- Déclaration initiale (formulaire 1447-C) : à déposer avant le 31 décembre de l'année de création. C'est elle qui déclenche l'exonération de la première année et la réduction de la deuxième.
- Exonération sous 5 000 € : appliquée automatiquement par l'administration à partir des chiffres d'affaires que vous déclarez. Aucune démarche supplémentaire si votre situation est à jour.
- Exonérations de zone ou d'activité : à signaler, parfois via le formulaire 1447-M (déclaration modificative), en précisant le motif.
- Vérification de l'avis : consultez votre avis de CFE chaque année dans votre espace professionnel sur impots.gouv.fr, avant l'échéance du 15 décembre. Une erreur se conteste auprès du SIE.
Si vous démarrez votre activité, notre guide sur l'utilité d'un expert-comptable pour auto-entrepreneur détaille les moments où l'accompagnement évite ce genre d'oubli coûteux.
7. Si vous n'êtes pas exonéré : le barème 2026
Hors exonération, la plupart des indépendants paient la cotisation minimum. Son montant dépend d'une base fixée par la commune, dans une fourchette nationale qui varie selon le chiffre d'affaires de l'avant-dernière année (N-2) :
| Chiffre d'affaires HT (N-2) | Base minimale 2026 |
|---|---|
| Jusqu'à 10 000 € | 250 € à 597 € |
| 10 001 € à 32 600 € | 250 € à 1 194 € |
| 32 601 € à 100 000 € | 250 € à 2 509 € |
| 100 001 € à 250 000 € | 250 € à 4 183 € |
| 250 001 € à 500 000 € | 250 € à 5 974 € |
| À partir de 500 001 € | 250 € à 7 769 € |
La base réelle dépend de la décision votée par votre commune ou votre intercommunalité, puis le taux local s'applique sur cette base. Deux entreprises au même chiffre d'affaires peuvent donc payer des montants très différents selon leur lieu d'implantation.
8. Questions fréquentes
Sources
- Service-Public Entreprendre : cotisation foncière des entreprises, base minimale et exonérations
- impots.gouv.fr : calcul, paiement et exonérations de la CFE
- BOFiP - Bulletin officiel des finances publiques : doctrine fiscale sur les exonérations de CFE
- Code général des impôts, articles 1447 et suivants : régime légal de la CFE
Article mis à jour le . Barème de la base minimale revalorisé chaque année, montants applicables à la CFE due en 2026.
