Mon expert-comptable bloque mon bilan : que faire ?
1. Avez-vous le droit de récupérer votre bilan ? (oui)
Oui, dans la grande majorité des cas. Mais pour comprendre vos droits, il faut faire une distinction qui change tout : la différence entre les pièces que vous avez confiées et les travaux que l'expert-comptable a produits.
Les pièces sont les documents que vous avez remis au cabinet : factures d'achat et de vente, relevés bancaires, contrats, bulletins, justificatifs en tout genre. Ces documents vous appartiennent. Votre expert-comptable doit toujours vous les restituer, même si vous lui devez des honoraires. Il ne peut pas les garder en otage.
Les travaux produits sont ce que le cabinet a fabriqué à partir de ces pièces : le bilan, les comptes annuels, la liasse fiscale, les déclarations. Sur ces documents, et seulement sur eux, l'expert-comptable peut exercer un droit de rétention si des honoraires correspondants restent impayés. Nous y revenons au point 2.
Conséquence directe : si vous êtes à jour de vos honoraires, votre expert-comptable n'a aucun droit de retenir votre bilan. Il doit vous le remettre dans un délai raisonnable.
| Type de document | Exemples | Peut-il être retenu ? |
|---|---|---|
| Pièces que vous avez confiées | Factures, relevés bancaires, contrats, justificatifs, bulletins | Non. Restitution toujours due, même en cas d'impayé |
| Travaux produits par le cabinet | Bilan, comptes annuels, liasse fiscale, déclarations | Rétention possible si honoraires dus, mais encadrée (art. 168) |
| Documents légaux et FEC | Fichier des Écritures Comptables, grand-livre | À récupérer en priorité pour la continuité de votre comptabilité |
La distinction pièces / travaux est au cœur du Code de déontologie des experts-comptables, annexé au décret n° 2012-432 du 30 mars 2012 (articles 141 à 169).
Si vous voulez aussi comprendre ce que recouvre exactement chacun de ces documents, notre guide pour comprendre comment se construit un bilan comptable détaille les pièces nécessaires et le résultat final.
2. Honoraires impayés : le droit de rétention, mais encadré
Si des honoraires restent dus pour un travail précis, votre expert-comptable peut, sur ce travail, exercer un droit de rétention. Concrètement, il peut conserver le bilan ou la liasse tant que la facture correspondante n'est pas réglée. Mais ce droit n'est pas sans limite.
L'article 168 du décret n° 2012-432 du 30 mars 2012 oblige l'expert-comptable à informer le président du conseil régional de l'Ordre du litige sur les honoraires et de son intention de retenir ses propres travaux. Autrement dit, il ne peut pas bloquer votre dossier en silence : l'Ordre doit être tenu au courant. C'est une garantie pour vous.
Évitez deux idées fausses. Non, votre expert-comptable ne peut pas tout retenir : vos pièces restent à vous. Et non, il ne peut pas non plus rien retenir : sur ses propres travaux impayés, le droit de rétention existe. La réalité est entre les deux, et c'est précisément la distinction de l'article 168 qui sert de boussole. Pour un panorama plus large de vos options, consultez notre guide des recours contre un expert-comptable.
3. Que faire, étape par étape
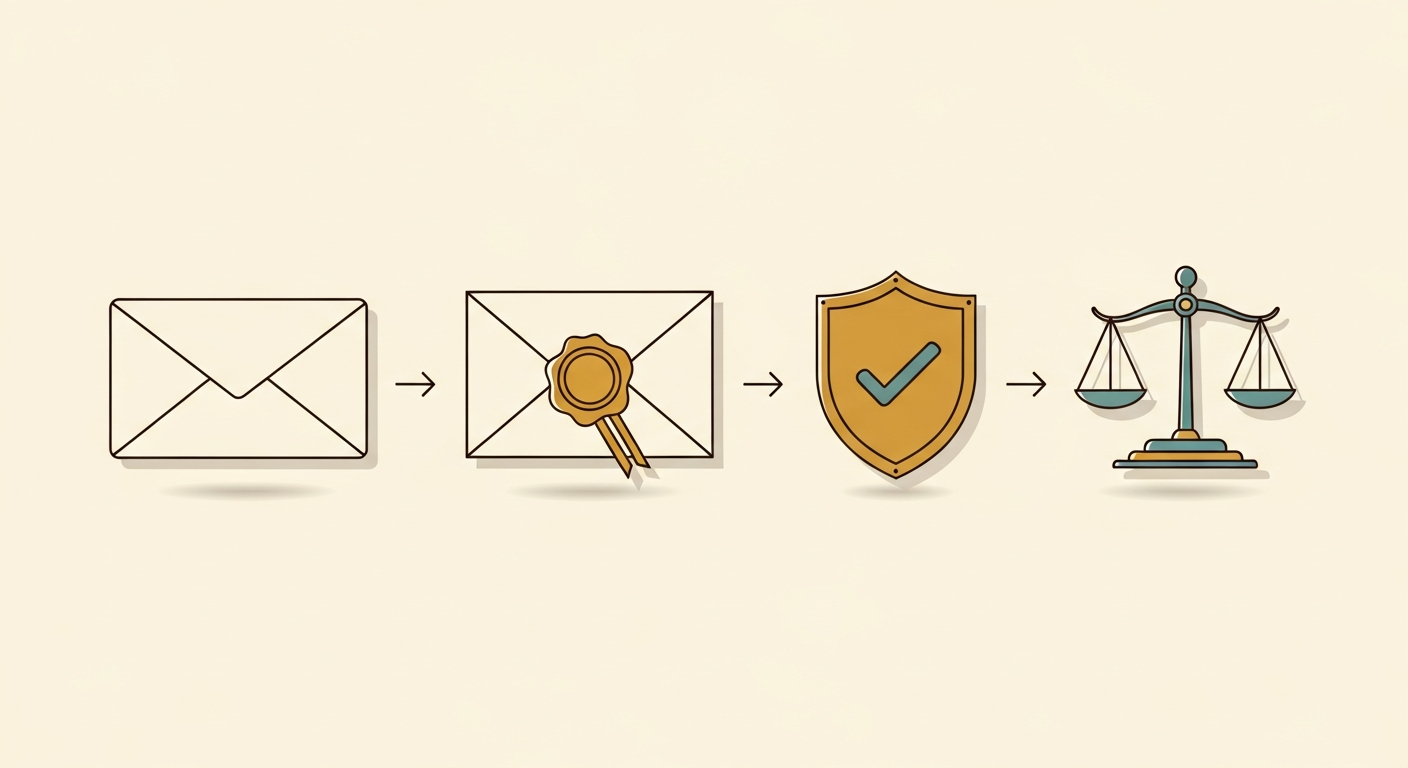
Procédez par paliers, du plus simple au plus contraignant. À chaque étape, gardez une trace écrite : c'est ce qui fera la différence si le litige monte d'un cran.
- Étape 1 : la relance amiable écrite. Envoyez un email clair qui rappelle votre demande (restitution du bilan et des pièces), la date, et un délai de réponse. Restez factuel. Beaucoup de blocages se débloquent ici, surtout s'il s'agit d'un simple retard ou d'un malentendu.
- Étape 2 : la mise en demeure en LRAR. Sans réponse, passez à la lettre recommandée avec accusé de réception. Rappelez la distinction pièces / travaux, citez l'obligation de restitution, et fixez un délai précis de 15 jours. Conservez le récépissé et l'accusé. Vous pouvez vous appuyer sur notre modèle de lettre (voir le modèle 3, mise en demeure) pour la rédiger.
- Étape 3 : la saisine du conseil régional de l'Ordre. Toujours rien ? Saisissez le conseil régional de l'Ordre des experts-comptables. La procédure de conciliation est gratuite et l'Ordre peut rappeler le professionnel à ses obligations. Voir le point 5.
- Étape 4 : l'action en justice. En dernier recours, le juge peut ordonner la restitution, notamment par un référé assorti d'une astreinte (une somme par jour de retard). Voir le point 6.
4. Mon expert-comptable ne répond pas ou est injoignable
Le silence est une variante fréquente du blocage. Votre expert-comptable ne rappelle pas, ne répond pas aux emails, semble avoir disparu. La logique reste la même : ne restez pas passif et tracez tout par écrit.
- Écrivez, encore et toujours. Doublez chaque tentative d'un email daté, puis d'une LRAR. Ces écrits prouvent que vous avez relancé, et que le professionnel n'a pas réagi.
- Fixez un délai dans votre mise en demeure. Un délai précis (15 jours) transforme un silence prolongé en manquement caractérisé, utile devant l'Ordre ou le juge.
- Saisissez l'Ordre sans attendre indéfiniment. Si le silence dure, le conseil régional de l'Ordre est votre meilleur levier. Il peut contacter directement le cabinet.
- Ne restez pas sans solution comptable. Un expert-comptable injoignable ne suspend pas vos échéances : récupérez votre FEC et mandatez un nouveau cabinet en parallèle.
- Pour la suite, choisissez un interlocuteur identifié. Privilégiez un cabinet d'expert-comptable avec un collaborateur dédié. Il connaît votre activité, vous avez normalement eu des échanges récents avec lui : cela évitera de vous faire balader de service en service, ou d'un interlocuteur à un autre.
Point important à garder en tête : le silence de votre expert-comptable ne suspend pas vos obligations fiscales et sociales. La TVA, l'impôt sur les sociétés et les déclarations sociales continuent de courir. Nous détaillons comment vous protéger au point 7.
5. Saisir le conseil régional de l'Ordre des experts-comptables
L'Ordre des experts-comptables est organisé en conseils régionaux. C'est le conseil régional dont dépend le cabinet qu'il faut saisir, et non le conseil national. La démarche est gratuite et souvent efficace, car aucun professionnel ne souhaite voir son conseil régional s'intéresser de près à un litige.
- Comment saisir : adressez un courrier au conseil régional de votre région. Exposez les faits dans l'ordre, joignez vos emails, vos relances et votre mise en demeure LRAR, et demandez l'ouverture d'une conciliation.
- La conciliation est gratuite : l'Ordre joue un rôle de médiateur entre vous et le professionnel. Il peut rappeler ce dernier à ses obligations déontologiques.
- Le rôle de l'Ordre : il veille au respect du Code de déontologie. Une rétention abusive, ou un refus de restituer vos pièces, peut constituer une faute déontologique.
- L'effet de l'article 168 : rappelez que l'expert-comptable devait informer le conseil régional de toute rétention. S'il ne l'a pas fait, c'est un point en votre faveur.
En parallèle de cette démarche, beaucoup de dirigeants choisissent de tourner la page et de changer d'expert-comptable. Le nouveau cabinet peut aussi vous aider à formuler votre demande de restitution.
6. Le recours judiciaire en dernier recours
Quand l'amiable et l'Ordre n'ont rien donné, reste la voie judiciaire. Elle est plus lourde, mais elle est efficace, en particulier le référé.
- Le référé pour restitution sous astreinte : le juge des référés statue en urgence. Il peut ordonner la restitution de vos documents et l'assortir d'une astreinte, c'est-à-dire une somme à payer par jour de retard. C'est un levier puissant pour débloquer une rétention abusive.
- Le tribunal compétent : il dépend de votre situation et de la nature du litige (souvent le tribunal de commerce pour une société commerciale). Un avocat ou votre nouveau cabinet pourra vous orienter vers la bonne juridiction.
- L'intérêt des preuves : c'est ici que vos écrits paient. Emails, LRAR, accusés de réception, copie de votre saisine de l'Ordre : tout ce que vous avez conservé sert à démontrer le blocage et son caractère injustifié.
Si le blocage s'accompagne d'un préjudice (pénalités fiscales, perte d'un financement), vous pouvez aussi vous interroger sur la responsabilité de l'expert-comptable et la réparation possible. Là encore, vos preuves écrites sont décisives.
7. Protéger votre entreprise pendant le blocage
Le réflexe le plus important : ne laissez pas le litige paralyser votre entreprise. Pendant que vous réglez le blocage, vos obligations continuent de courir, et c'est vous qui en répondez.
- Vos échéances ne s'arrêtent pas. TVA, impôt sur les sociétés, déclarations sociales (DSN) : tout reste dû aux dates prévues. Les pénalités de retard de l'administration restent à votre charge, blocage ou pas.
- Récupérez le FEC en priorité. Le Fichier des Écritures Comptables permet à un nouveau cabinet de reprendre votre comptabilité. C'est souvent le document le plus utile pour la continuité.
- Mandatez un nouveau cabinet sans attendre. Un nouvel expert-comptable peut reconstituer une partie de votre dossier à partir du FEC et des pièces dont vous disposez, le temps de récupérer le reste.
- Documentez tout. Gardez la trace de chaque échéance tenue malgré le blocage : c'est un élément de plus si vous devez prouver le préjudice subi.
Pour situer ce qu'un cabinet doit faire pour vous et ce que vous êtes en droit d'attendre, relisez le détail des missions d'un expert-comptable. Cela aide aussi à cadrer la nouvelle lettre de mission.
Questions fréquentes
Sources
- Légifrance : décret n° 2012-432 du 30 mars 2012 : Code de déontologie des experts-comptables (articles 141 à 169)
- Légifrance : article 168 du décret n° 2012-432 : information du conseil régional de l'Ordre en cas de rétention
- Conseil national de l'Ordre des experts-comptables : organisation de l'Ordre et coordonnées des conseils régionaux
- service-public.fr (entreprendre) : obligations fiscales et sociales des entreprises
Article mis à jour le . Cet article est informatif et ne remplace pas un conseil juridique adapté à votre situation. En cas de litige sérieux, rapprochez-vous du conseil régional de l'Ordre ou d'un avocat.